O Mercado Livre não é um e-commerce. É uma infraestrutura de consumo.
A malha logística de alta eficiência sustenta toda a operação de consumo na América Latina.
A vitrine é comércio. O fosso competitivo é logística. E o motor de monetização está se tornando financeiro.
Você abre o aplicativo, procura um produto, compara preços e aperta o botão de comprar.
Parece um e-commerce.
Mas, por trás daquela tela, existe uma operação que decide onde o produto ficará armazenado, qual rota percorrerá, quanto custará entregá-lo, se o comprador receberá crédito, qual anúncio aparecerá primeiro, como o vendedor receberá o dinheiro e qual risco financeiro a companhia aceita assumir.
Chamar o Mercado Livre apenas de e-commerce é como chamar um aeroporto de estacionamento de aviões. A descrição não está errada. Só ignora quase tudo o que produz valor.
O Mercado Livre construiu uma das maiores audiências comerciais da América Latina. Depois transformou essa audiência em frequência, a frequência em dados, os dados em logística, pagamentos, publicidade e crédito. A interface continua vendendo produtos, mas a empresa que existe por trás dela está construindo uma infraestrutura completa de consumo.
E aqui está a provocação central deste artigo:
o Mercado Livre não é um e-commerce que criou uma transportadora e um banco. É uma máquina de logística, dados e serviços financeiros que usa o comércio para alimentar todo o sistema.
Uma ideia latino-americana antes de a América Latina confiar na internet
Em 1999, enquanto estudava em Stanford, o argentino Marcos Galperin começou a desenhar o plano de uma plataforma de comércio eletrônico para a América Latina. O contexto era muito menos convidativo do que a história contada hoje faz parecer.
Pouca gente tinha acesso à internet. Menos gente ainda confiava em entregar dados financeiros a um site. A infraestrutura de pagamentos era fragmentada. A logística regional era cara, lenta e imprevisível. E a própria ideia de comprar de um desconhecido pela tela parecia um exercício de fé.
O Mercado Libre nasceu na Argentina e chegou ao Brasil ainda em 1999. No início, a proposta se aproximava dos classificados e dos leilões online: conectar compradores e vendedores. A empresa não precisava ter os produtos. Precisava organizar o encontro.
Em 2001, o eBay se tornou investidor estratégico. Em 2007, o Mercado Libre abriu capital na Nasdaq. Mas o movimento realmente decisivo não foi apenas aumentar a quantidade de anúncios. Foi perceber que conectar as duas pontas não bastava.
Se o pagamento não fosse confiável, a transação não aconteceria. Se a entrega fosse ruim, o cliente culparia a plataforma. Se o vendedor não tivesse capital, não conseguiria crescer. Se o comprador não tivesse crédito, não compraria. Se a marca não gerasse confiança, cada venda continuaria exigindo convencimento.
O Mercado Pago começou a resolver pagamento e confiança. O Mercado Envios passou a organizar armazenagem, coleta e entrega. O Mercado Crédito transformou comportamento em análise de risco. O Mercado Ads transformou intenção de compra em inventário publicitário. As assinaturas, o conteúdo, os benefícios e os produtos financeiros aumentaram a frequência de uso.
O que parecia uma sequência de novos negócios era, na verdade, a construção de um volante.
Mais compradores atraem vendedores. Mais vendedores ampliam o sortimento. Mais sortimento melhora preço e conveniência. Mais pedidos aumentam a densidade logística. Mais densidade reduz prazo e custo por entrega. Mais transações geram dados. Mais dados melhoram publicidade, personalização e crédito. E crédito devolve mais capacidade de compra ao início do sistema.
O marketplace não é o negócio inteiro. É a usina que movimenta os demais negócios.
Os números mostram que a mudança já aconteceu
No segundo trimestre de 2026, o Mercado Livre alcançou US$ 10,17 bilhões em receita, crescimento de quase 50% em um ano. O GMV, volume bruto de mercadorias negociadas, chegou a US$ 21,93 bilhões. Foram 795 milhões de itens vendidos e 89 milhões de compradores ativos.
Mas o número que melhor revela a transformação está fora da vitrine: a operação fintech gerou US$ 4,41 bilhões em receita, o equivalente a 43,3% de toda a receita do grupo. Um ano antes, eram US$ 2,95 bilhões. Os números constam no Form 10-Q do 2T26.
Fonte: MercadoLibre, resultados do 2T26. Valores em US$ bilhões.
O grupo terminou o trimestre com 88 milhões de usuários ativos mensais na fintech e mais de US$ 100 bilhões em pagamentos processados. A carteira bruta de crédito chegou a US$ 16,38 bilhões, 75% acima do ano anterior. Quase metade dela já estava em cartões de crédito.
Isso muda a forma de interpretar a empresa.
No comércio, o Mercado Livre ganha com comissões, frete, armazenagem, venda direta e publicidade. No Mercado Pago, monetiza pagamentos, adquirência, saldo, cartões, crédito, seguros e serviços financeiros. Quando o mesmo usuário participa das duas pontas, o custo de aquisição é diluído, os dados ficam mais ricos e a relação se aprofunda.
A própria administração chama esses clientes de usuários ecossistêmicos. Eles compram mais, transitam por mais categorias, utilizam mais produtos financeiros e produzem uma contribuição muito superior à soma de dois usuários isolados.
Essa é a verdadeira tese de crescimento: não apenas adquirir mais CPFs, mas aumentar a quantidade de relações que cada CPF mantém com o ecossistema.
A interface é digital. A vantagem é brutalmente física.
O erro mais comum ao analisar negócios digitais é confundir a interface com a operação.
O aplicativo é leve. A promessa é simples. A infraestrutura necessária para cumpri-la é pesada.
Quando o consumidor escolhe entre dois marketplaces, ele pode até dizer que decidiu pelo preço. Na prática, preço, prazo, frete, confiança e disponibilidade formam uma única percepção de valor. Um produto barato que chega tarde parece caro. Um catálogo enorme sem previsibilidade parece desorganizado. Uma promoção que cobra um frete desproporcional perde força antes do checkout.
Por isso o Mercado Livre deixou de ser apenas o lugar onde a transação começa e passou a controlar progressivamente a forma como ela termina.
Sua rede combina centros de fulfillment, cross-docking, pontos de coleta e retirada, aeronaves dedicadas, transportadoras, caminhões e milhares de veículos de última milha. A maior parte da frota continua operada por parceiros, mas a inteligência de coordenação, a infraestrutura e os dados pertencem ao ecossistema. Mais da metade dos envios do grupo já passa por centros de fulfillment, segundo o relatório regulatório do 2T26.
No Brasil, a escala física expõe a diferença entre os competidores. Em julho de 2025, o Mercado Livre já ocupava mais de 2 milhões de metros quadrados em galpões logísticos A e A+. Considerando outras categorias de imóveis, chegava a 2,6 milhões de m². A Shopee aparecia com 830 mil m², a Amazon com 544,5 mil m² e a Shein com 215,4 mil m². O levantamento foi realizado pela Binswanger Brazil.
Fonte: Binswanger Brazil, dados publicados pela EXAME em julho de 2025. Galpões A e A+.
O Mercado Livre sozinho ocupava mais área logística de alta qualidade que Shopee, Amazon e Shein somadas.
Essa não é uma curiosidade imobiliária. É estratégia de produto.
Cada galpão bem posicionado reduz quilômetros, horas, reentregas e incerteza. A densidade permite prometer frete mais barato para itens de tíquete baixo, entregar mais rápido e tornar a próxima compra mais provável. A logística deixa de ser uma despesa posterior à venda e vira parte do motivo da venda.
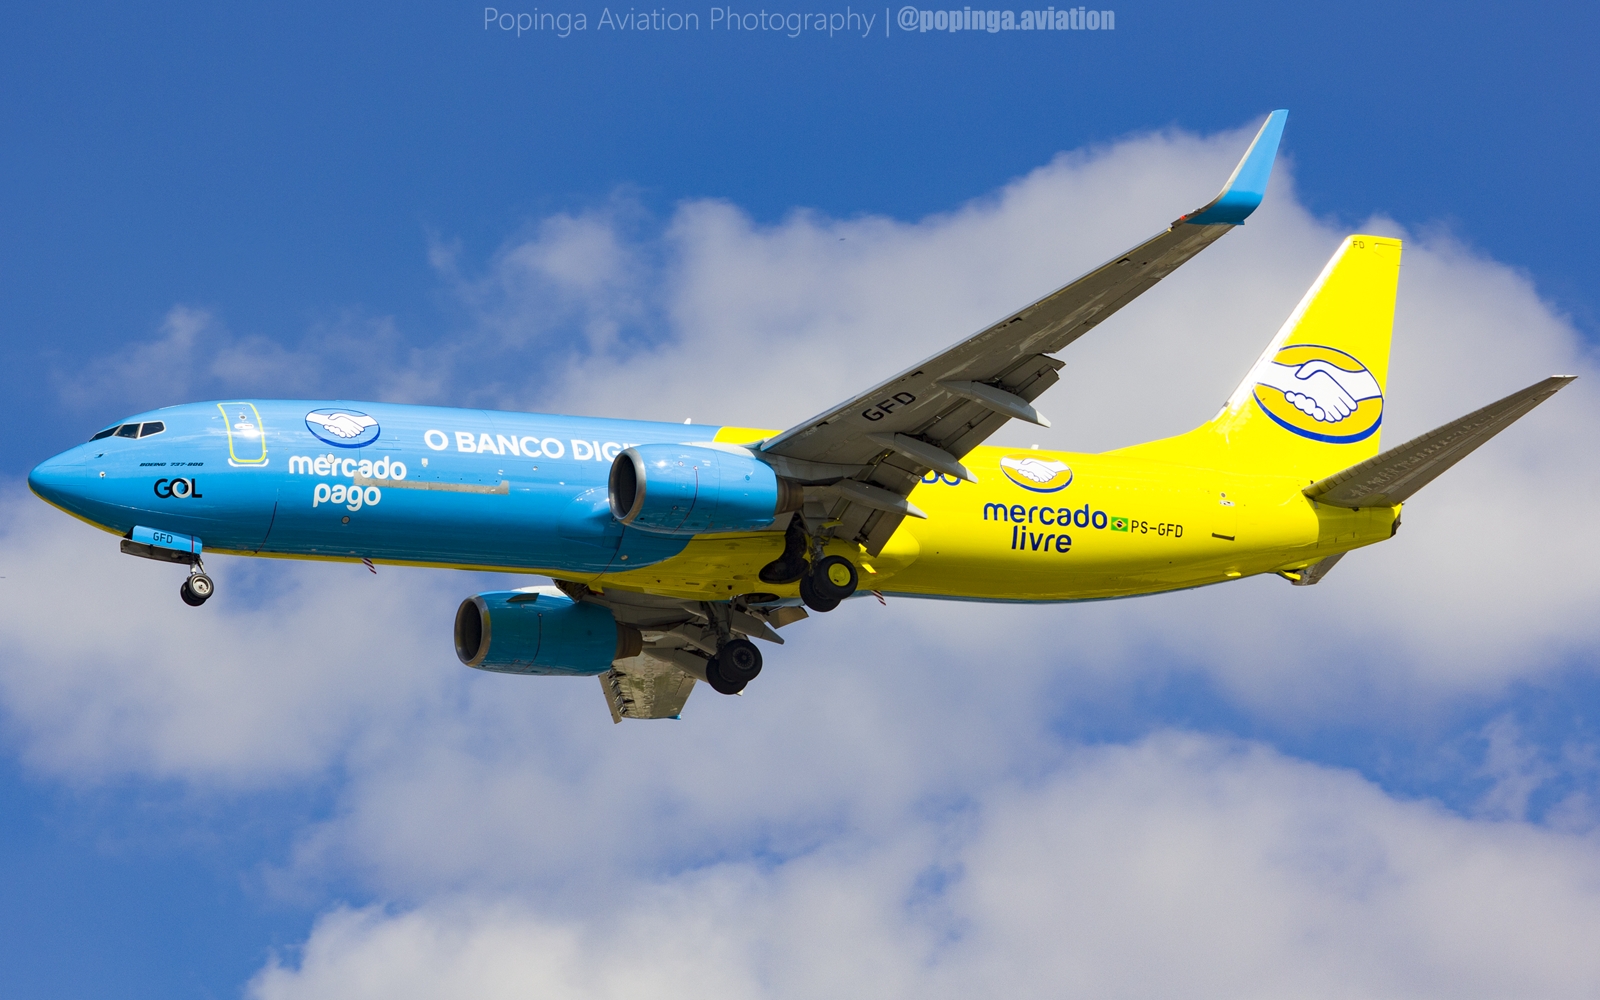
Em 2025, a empresa anunciou investimento recorde de R$ 34 bilhões no Brasil e planejava chegar a 27 centros de distribuição. Mais de 60 endereços logísticos de alto padrão já estavam distribuídos por 41 regiões.
O verdadeiro concorrente do Mercado Livre não precisa apenas construir um aplicativo melhor. Precisa reproduzir uma rede física, uma base de vendedores, bilhões de sinais comportamentais e uma densidade de pedidos que levou anos para ser formada.
Tecnologia pode ser copiada. Densidade logística precisa ser conquistada endereço por endereço, pedido por pedido.
O Mercado Pago não foi uma diversificação. Foi a consequência lógica.
O Mercado Pago nasceu para resolver um problema do próprio marketplace: como fazer duas pessoas que não se conheciam confiarem numa transação online.
Mas, depois de intermediar milhões de pagamentos, a empresa passou a enxergar algo que bancos tradicionais nem sempre conseguiam ver com a mesma precisão: o comportamento econômico acontecendo em tempo real.
Ela sabia quanto um vendedor faturava, em quais categorias, com qual frequência, qual era sua taxa de devolução, quando recebia, quanto mantinha em saldo e como se comportava ao longo do ano. Do lado do comprador, conhecia recorrência, tíquete, preferências, pagamentos e capacidade de consumo.
Esse conjunto de dados transformou pagamento em crédito.

Fonte: divulgação Mercado Pago, via EXAME.
No 2T26, a receita de crédito alcançou US$ 2,28 bilhões, crescimento de quase 72%. A carteira estava dividida entre cartões, crédito ao consumidor, empréstimos para vendedores e operações garantidas por ativos.
O cartão já representava 46,9% do portfólio. Isso é importante porque amplia frequência e principalidade, mas também aumenta exposição. As provisões para perdas chegaram a US$ 1,28 bilhão no trimestre, alta de 84,9%, acompanhando a expansão agressiva das originações.
O Mercado Pago, portanto, é simultaneamente a maior oportunidade e um dos maiores riscos do ecossistema.
Ele entra num dos maiores reservatórios de lucro do Brasil, os serviços financeiros, sem precisar começar pela etapa mais cara: construir distribuição e conquistar relacionamento. A audiência já existia. A marca já era conhecida. Os vendedores já recebiam pela plataforma. Os compradores já tinham o aplicativo instalado.
Enquanto um novo banco precisa encontrar clientes, o Mercado Pago nasceu dentro do lugar onde milhões de pessoas já manifestavam intenção econômica.
Essa diferença é gigantesca.
O Mercado Livre não entrou no mercado financeiro depois de construir uma base. Ele percebeu que a base já era um banco esperando para acontecer.
O Brasil é o centro da máquina e também o lugar onde ela mais custa
O Brasil respondeu por US$ 5,53 bilhões em receita no 2T26, 54,4% do total do grupo. O comércio gerou US$ 3,33 bilhões, enquanto a fintech brasileira produziu US$ 2,2 bilhões. A receita total da operação cresceu mais de 59% em um ano.
Ao mesmo tempo, a margem de contribuição direta brasileira caiu de 15,6% para 9,9%.
Essa aparente contradição explica o momento estratégico da companhia. O Mercado Livre está crescendo, mas escolheu devolver parte da eficiência ao consumidor e ao vendedor na forma de frete grátis, descontos com Pix, redução de tarifas em determinadas categorias, cupons e expansão do crédito.
Os resultados aparecem em frequência, novos compradores, mais itens por usuário e aceleração de vendedores. O custo aparece na margem.
No trimestre, os custos de logística e transportadoras aumentaram mais de US$ 1 bilhão em relação ao ano anterior. As despesas de vendas e marketing chegaram a US$ 1,13 bilhão. Tecnologia e desenvolvimento consumiram US$ 729 milhões. As provisões de crédito foram a US$ 1,28 bilhão.
Por isso a margem operacional do grupo caiu de 12,2% para 6,7%, mesmo com a receita crescendo 50%.
Isso não parece perda acidental de controle. Parece uma decisão deliberada de comprar frequência antes que os concorrentes consigam comprá-la.
Mas decisões estratégicas também precisam produzir retorno. O próximo grande teste será provar que os novos hábitos permanecerão quando os subsídios forem normalizados e que o crédito crescerá sem deteriorar a qualidade da carteira.
Marca forte dá permissão para investir no longo prazo. Não elimina a obrigação de transformar investimento em lucro econômico.
O Mercado Livre ainda joga um campeonato próprio
Não existe uma única medida perfeita de market share no comércio eletrônico. Algumas fontes medem tráfego, outras vendas próprias, outras GMV dos marketplaces. Misturar essas métricas cria comparações bonitas e conclusões ruins.
O levantamento mais recente do Instituto Retail Think Tank estimou que os dez maiores marketplaces do Brasil movimentaram R$ 421,8 bilhões em GMV em 2025. O Mercado Livre liderou com R$ 185 bilhões, aproximadamente 43,9% do total desse grupo. A Shopee apareceu com R$ 70 bilhões, o Magazine Luiza com R$ 44,3 bilhões, a Amazon com R$ 40 bilhões e a Shein com R$ 17 bilhões. O ranking completo foi publicado pela EXAME.
Fonte: Instituto Retail Think Tank, TOP 300 do Varejo Brasileiro. GMV estimado de 2025.
Em tráfego, a fotografia também apontava liderança, mas com distâncias menores. Em janeiro de 2025, o Mercado Livre concentrava 12,4% dos acessos do e-commerce brasileiro, contra 8,6% da Shopee e 7% da Amazon, segundo Conversion e Similarweb. Quatro plataformas chinesas já estavam entre as dez maiores em audiência.
A leitura correta não é que o Mercado Livre esteja prestes a perder a liderança. Também não é que esteja protegido para sempre.
Ele lidera com folga, mas cada concorrente ataca uma parte diferente de seu sistema.
Shopee, Amazon, Shein e TikTok Shop não são a mesma ameaça
A Shopee ataca hábito, preço e entretenimento
A Shopee entendeu que o brasileiro não compra apenas quando precisa. Compra quando recebe um estímulo suficientemente divertido, barato e urgente.
Datas duplas, moedas, jogos, cupons, frete, notificações e uma linguagem popular transformaram a plataforma numa máquina de frequência. A companhia ganhou relevância em beleza, casa, moda e itens de menor tíquete, justamente categorias nas quais o frete pode destruir a conversão.
Seu GMV estimado de R$ 70 bilhões em 2025 já representa quase 38% do volume do Mercado Livre. E sua expansão logística mostra que não pretende continuar sendo apenas uma plataforma de produtos importados.
A resposta do Mercado Livre foi visível: redução do mínimo para frete grátis, cupons, descontos com Pix, datas promocionais e menores custos para vendedores.
A Shopee não obrigou o Mercado Livre a aprender e-commerce. Obrigou o líder a reaprender entretenimento e preço.
A Amazon ataca eficiência global e fidelidade
A Amazon possui capital, tecnologia, Prime, publicidade, streaming e experiência logística mundial. Mas, no Brasil, ainda não reproduziu a mesma dominância que possui nos Estados Unidos.
Em 2025, o Itaú BBA estimava que o GMV brasileiro da Amazon correspondia a aproximadamente um quarto do Mercado Livre. O banco também calculava que a companhia americana havia investido cerca de US$ 1,6 bilhão no país em dois anos, contra aproximadamente US$ 8 bilhões do Mercado Livre no mesmo período. A diferença de investimento ajuda a explicar a distância operacional.
Isso começou a mudar. A Amazon zerou temporariamente taxas de armazenagem e envio do FBA, ofereceu incentivos a novos vendedores e intensificou a disputa por densidade logística. Ela já teria alcançado o breakeven local, o que lhe dá permissão para trocar rentabilidade por market share.
A ameaça da Amazon não é uma campanha. É a possibilidade de a operação brasileira finalmente receber prioridade estratégica compatível com a capacidade global da empresa.
A Shein ataca a cadeia de produto
A Shein não cresceu apenas vendendo roupas baratas. Cresceu conectando sinais culturais, busca, conteúdo, produção e estoque numa velocidade que varejistas tradicionais têm dificuldade de acompanhar.
Seu diferencial está antes do marketplace: na capacidade de detectar demanda e transformar tendência em produto. Enquanto o Mercado Livre organiza oferta existente, a Shein influencia o que será produzido.
Com GMV estimado em R$ 17 bilhões no Brasil em 2025, ela ainda é menor em escala geral. Mas possui força desproporcional em moda, uma categoria de alta recorrência, forte conteúdo e enorme produção de dados culturais.
A taxação de remessas internacionais reduziu parte da vantagem do modelo cross-border. A resposta natural é aumentar estoque local, sellers brasileiros e infraestrutura. Quando a Shein se localiza, deixa de disputar apenas preço importado e começa a disputar frequência doméstica.
O TikTok Shop ataca o início da jornada
O Mercado Livre é excelente quando o consumidor já sabe que quer comprar. O TikTok é poderoso antes disso, quando a pessoa ainda está apenas assistindo.
O TikTok Shop iniciou oficialmente sua operação brasileira em 8 de maio de 2025, integrando vídeos curtos, lives, vitrines, criadores, checkout e venda no mesmo ambiente. A plataforma elimina uma das etapas mais caras do e-commerce: gerar intenção e transportar o usuário para outro lugar.
No modelo tradicional, a marca produz conteúdo, compra mídia, leva o consumidor ao marketplace e tenta converter. No TikTok Shop, conteúdo, recomendação, demonstração e checkout podem acontecer na mesma tela.
Isso muda o funil.
O Mercado Livre domina busca comercial. O TikTok pode fabricar desejo antes da busca existir.
Seu desafio continua sendo o mesmo que todas as plataformas descobrem quando começam a vender em escala: pagamento, fraude, atendimento, devolução e logística. No México, o TikTok chegou a integrar o próprio Mercado Pago em sua estreia, um detalhe quase irônico. A entrada latino-americana já indicava incentivos agressivos e dependência de parceiros locais.
O TikTok Shop não precisa vencer o Mercado Livre na logística para ameaçá-lo. Precisa conquistar o momento em que o produto entra na cabeça do consumidor.
Em Agosto desse ano o TikTok oficializou a TikTok Logistics Brazil, com um capital social de R$ 111 milhões para entrar de vez na briga logística do mercado brasileiro.
A briga vai ser por quem ocupa mais espaço na cabeça do cliente e isso nos leva a próxima pergunta dessa análise:
Por que pagar mais de R$ 1 bilhão pelo nome de um Estádio de Futebol?
Em janeiro de 2024, o Mercado Livre anunciou um contrato de 30 anos para os naming rights do complexo do Pacaembu, em São Paulo. O acordo pode superar R$ 1 bilhão, tornando-se o maior contrato do gênero para uma arena brasileira.
Na média, estamos falando de mais de R$ 33 milhões por ano. Quando o acordo foi anunciado, Allianz Parque e Neo Química Arena tinham contratos estimados em R$ 15 milhões anuais cada. O MorumBis tinha um valor próximo de R$ 30 milhões por ano, mas num vínculo de apenas três anos. Os valores comparativos foram reunidos pela EXAME.
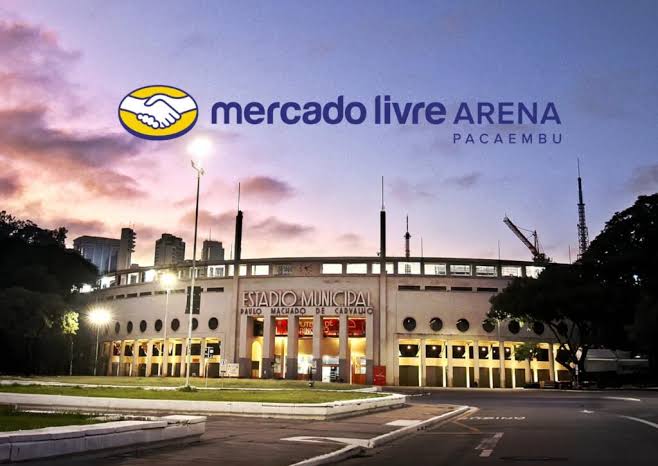
Fonte: divulgação do projeto Mercado Livre Arena Pacaembu, via EXAME.
O valor chama atenção porque muita gente ainda avalia naming rights como se fosse uma placa muito cara.
Não é.
Um anúncio compra interrupção por alguns segundos. Um naming right tenta entrar no vocabulário durante décadas.
O Pacaembu possui uma vantagem rara: não pertence emocionalmente a apenas um clube. É um símbolo paulistano ligado a futebol, natação, shows, memória urbana e convivência. O novo complexo foi desenhado para operar 365 dias por ano, com restaurantes, hotel, centro de eventos e convenções, galeria, medicina esportiva, escritórios e experiências.
Isso multiplica os pontos de contato.
O Mercado Pago se tornou o meio oficial de pagamento do complexo. O Mercado Play pode participar do conteúdo. A marca recebe espaços de mídia, hospitalidade, eventos, dados, ativações para vendedores e experiências para clientes. O investimento deixa de ser uma compra isolada de awareness e vira uma plataforma física para o ecossistema.
Há ainda uma coerência simbólica poderosa. O Mercado Livre nasceu para ser uma praça digital onde pessoas compram e vendem. O Pacaembu é uma praça física de São Paulo. Ao colocar o nome no complexo, a marca tenta converter liderança comercial em pertencimento urbano.
No artigo sobre o Nubank, usei a expressão geografia cultural para descrever marcas que deixam de apenas anunciar ao redor da paixão e passam a ocupar lugares onde a paixão acontece. O movimento do Mercado Livre segue a mesma lógica.
Ele não comprou somente alcance. Comprou permanência, vocabulário e contexto.
Mas existe uma condição: a marca precisa respeitar a memória do lugar. Naming rights fracassam quando tentam apagar o nome que as pessoas amam. O acerto está justamente em preservar Pacaembu dentro de Mercado Livre Arena Pacaembu. A marca entra na história sem fingir que a história começou com o contrato.
Branding não é colocar o seu nome no lugar. É fazer o lugar ganhar algo porque o seu nome chegou.
O marketing do Mercado Livre não cabe no orçamento de marketing
No 2T26, as despesas de vendas e marketing chegaram a US$ 1,13 bilhão. Mas interpretar esse valor como todo o investimento de marketing seria um erro.
Frete grátis é marketing. Prazo menor é marketing. Proteção ao comprador é marketing. Crédito aprovado no checkout é marketing. Um vendedor encontrar demanda é marketing. Uma devolução simples é marketing. O Pacaembu é marketing. A embalagem amarela chegando antes do prometido também é marketing.
Contabilmente, esses investimentos aparecem em linhas diferentes: logística, tecnologia, proteção, crédito, provisões, pessoas, subsídios e infraestrutura. Na cabeça do consumidor, chegam como uma única percepção.
Confiança.
O amarelo funciona porque a operação o carregou de significado. A cor não representa apenas a marca. Representa a expectativa de que existe estoque, o pagamento funcionará e o produto chegará.
Esse é o ponto em que branding e operação deixam de ser departamentos e passam a formar um sistema.
Em 2025, o Mercado Livre tinha 123.670 funcionários, 61.139 deles no Brasil. Mais de 20 mil atuavam em tecnologia e produto. A empresa informou que aproximadamente 95% dos colaboradores já utilizavam ferramentas de inteligência artificial e que cerca de 30% do código enviado à produção tinha apoio de IA. Os dados estão no Form 10-K de 2025.
A publicidade também fecha o volante. Milhões de consumidores chegam com intenção de compra. Sellers e marcas pagam para aparecer diante dessa intenção. A receita de anúncios ajuda a financiar tecnologia, logística e incentivos. Esses investimentos aumentam frequência e geram mais inventário publicitário.
O Mercado Livre não monetiza apenas a compra. Monetiza tudo o que sabe antes, durante e depois dela.
A próxima batalha não será pelo aplicativo
O Mercado Livre construiu uma liderança difícil de atacar porque ela não depende de uma única vantagem.
Seu catálogo depende dos vendedores. A velocidade depende da densidade logística. O crédito depende dos dados. Os dados dependem da frequência. A frequência depende de preço, confiança e experiência. A publicidade depende da intenção. E o sistema financeiro aumenta a quantidade de relações que cabem dentro do mesmo cliente.
Esse encadeamento torna o ecossistema poderoso. Também o torna caro.
Shopee pressiona preço e frequência. Amazon pressiona fulfillment e fidelidade. Shein pressiona velocidade cultural e cadeia de produto. TikTok Shop pressiona descoberta e influência. Temu pressiona cross-border e aquisição subsidiada. Bancos e fintechs pressionam o Mercado Pago.
Nenhum deles precisa destruir o ecossistema inteiro. Basta enfraquecer uma etapa e aumentar o custo das demais.
Por isso os indicadores mais importantes dos próximos anos não serão apenas downloads ou visitas. Serão frequência por comprador, custo por entrega, participação do fulfillment, retenção de vendedores, crescimento de usuários ecossistêmicos, margem depois das perdas de crédito, receita publicitária e recuperação da margem brasileira.
O Mercado Livre já provou que sabe crescer. Agora precisa provar que a nova escala conseguirá voltar a produzir margens proporcionais depois do ciclo de investimentos.
O que essa história ensina sobre negócios e marketing
O Mercado Livre ensina que uma empresa não deve ser definida pelo produto que aparece na tela, mas pelo problema que aprendeu a resolver melhor do que todos os outros.
Ela começou conectando compradores e vendedores. Descobriu que o problema real era confiança. Depois percebeu que confiança dependia de pagamento. Que pagamento dependia de infraestrutura. Que infraestrutura melhorava com escala. Que escala produzia dados. Que dados poderiam vender publicidade e precificar crédito. E que crédito criava novas transações.
Uma empresa comum teria tratado cada problema como responsabilidade de um fornecedor.
O Mercado Livre transformou cada problema recorrente em uma nova vantagem competitiva.
Essa é a diferença entre adicionar serviços e construir um ecossistema. Num catálogo de serviços, as partes convivem. Num ecossistema, cada parte torna as demais mais valiosas.
O naming right do Pacaembu também ensina que marca forte não vive apenas em mídia. Vive em lugares, rituais e vocabulários. Mais de R$ 1 bilhão parece um número absurdo quando comparado a uma campanha. Faz mais sentido quando comparado a três décadas de presença, experiências, pagamentos, hospitalidade, conteúdo e associação com um símbolo urbano.
E a concorrência ensina que liderança nunca é uma posição fixa. Cada novo entrante muda o padrão esperado pelo cliente. A Shopee popularizou a gamificação e as datas duplas. A Amazon elevou a referência de fulfillment e assinatura. A Shein transformou comportamento cultural em cadeia de produção. O TikTok converteu entretenimento em checkout.
O líder não precisa copiar todos. Precisa aprender mais rápido do que o mercado muda.
No fim, a melhor forma de entender o Mercado Livre é esta:
a vitrine é o comércio.
o fosso é a logística.
o combustível são os dados.
e o motor de monetização está se tornando financeiro.
O produto que chega à sua casa é apenas a parte visível.
O negócio de verdade é toda a infraestrutura que fez você acreditar que bastava apertar um botão.
Análise baseada nos resultados oficiais do MercadoLibre no 2T26, no Form 10-K de 2025, em dados do Instituto Retail Think Tank, Binswanger Brazil, Conversion/Similarweb e nas fontes vinculadas ao longo do texto. Os valores de market share usam metodologias distintas quando indicadas: GMV estimado dos maiores marketplaces ou participação no tráfego do e-commerce.